Domain kyag.de kaufen?
Wir ziehen mit dem Projekt
kyag.de um.
Sind Sie am Kauf der Domain
kyag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kyag.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
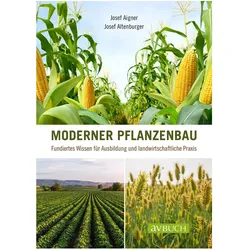
Moderner Pflanzenbau, Fachbücher von Josef Aigner, Josef AltenburgerDas Buch „Moderner Pflanzenbau“ ist ein umfassendes Lehr- und Nachschlagewerk, das sich mit den aktuellen Herausforderungen und Entwicklungen im Bereich des Pflanzenbaus auseinandersetzt. Es bietet fundierte Informationen zu grundlegenden Themen wie Bodenkunde, Klima- und Pflanzenkunde sowie Düngelehre und Pflanzenschutz. Darüber hinaus werden spezifische Anbaupraktiken für Getreide, Hackfrüchte, Grünland und Feldfutterbau behandelt. Ein besonderes Augenmerk liegt auf ökologischen Anbaumethoden und alternativen Kulturen, die den klimatischen Veränderungen Rechnung tragen. Die Inhalte sind auf dem neuesten Stand und berücksichtigen die aktuellen Massnahmen der GAP-Strategie der EU, die eine nachhaltige Landwirtschaft fördern. Dieses Buch richtet sich sowohl an Schüler und Auszubildende als auch an erfahrene Landwirte, die ihr Wissen erweitern möchten. Es ist praxisnah, verständlich und zukunftsorientiert und bietet wertvolle Einblicke für eine erfolgreiche landwirtschaftliche Praxis.30,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Ernte- und Sammeltasche - grün"Ideal zum Sammeln von Pilzen, Kräutern und Obst","Mit 3 großen Fächern und zusätzlicher Seitentasche","Aus atmungsaktivem, strapazierfähigem Mesh-Material für eine optimale Belüftung","Mit 2 Tragegriffen ","Besonders hygienisch, waschbar bei 40 °C","Faltbar und besonders leicht"12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ernte, Sachbücher von Carla BaumeisterDas Buch "Ernte" bietet einen tiefen Einblick in die Rolle künstlerischer Hochschulen und deren Einfluss auf ländliche Räume. Es beleuchtet, wie kreative Institutionen zur Entwicklung und Transformation von ländlichen Gemeinschaften beitragen können. Die Autorinnen und Autoren, darunter Steffen Schuhmann, Andreas Willisch und Anna Eckert, präsentieren eine Vielzahl von Perspektiven und Fallstudien, die die Wechselwirkungen zwischen Kunst, Kultur und ländlicher Entwicklung untersuchen. Mit einem ansprechenden kartonierten Einband und einer klaren, verständlichen Sprache richtet sich das Buch an ein breites Publikum, das sich für die Schnittstellen von Kunst, Gesellschaft und ländlichem Leben interessiert. Die 204 Seiten bieten sowohl theoretische als auch praktische Ansätze, die die Bedeutung von Kunst in ländlichen Kontexten unterstreichen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
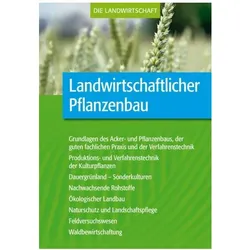
Landwirtschaftlicher Pflanzenbau, Fachbücher von VelaDas Fachbuch "Landwirtschaftlicher Pflanzenbau" bietet eine umfassende und aktuelle Übersicht über den Acker- und Pflanzenbau, verfasst von über 30 nord- und süddeutschen Autoren. Es integriert die gesamte Verfahrenstechnik der Landtechnik in die pflanzenbaulichen Kapitel, was den Leser in die Lage versetzt, die Produktionssysteme ganzheitlich zu verstehen. Neu in dieser Auflage sind Kapitel, die sich mit den Auswirkungen des Klimawandels und der Waldwirtschaft befassen. Die 26 Kapitel sind klar strukturiert und folgen einem bewährten didaktischen Konzept. Sie behandeln wichtige Themen wie Cross Compliance, gute fachliche Praxis im Pflanzenbau und -schutz sowie den Anbau von Arznei- und Gewürzpflanzen. Alle Inhalte wurden aktualisiert und teilweise vollständig überarbeitet, um den neuesten wissenschaftlichen Erkenntnissen gerecht zu werden.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
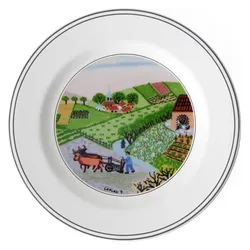
Villeroy & Boch Brotteller Feldarbeit Design Naif, Teller, MehrfarbigDas Dekor der Kollektion Design Naif erzählt Geschichten von Landschaften, Dörfern und Menschen. Inspiriert vom Künstler Gérard Laplau schafft Villeroy & Boch Geschirr mit Charme. Seit 1748 steht der Porzellanhersteller für höchste Qualität. Das Motiv des Brottellers zeigt die romantische Seite der Feldarbeit. Der vielseitig verwendbare Teller ist spülmaschinenfest und mikrowellensicher. Verwöhnen Sie sich mit elegantem Geschirr von Villeroy & Boch.57,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moderner Pflanzenbau, Fachbücher von Josef Aigner, Josef AltenburgerDas Buch „Moderner Pflanzenbau“ ist ein umfassendes Lehr- und Nachschlagewerk, das sich mit den aktuellen Herausforderungen und Entwicklungen im Bereich des Pflanzenbaus auseinandersetzt. Es bietet fundierte Informationen zu grundlegenden Themen wie Bodenkunde, Klima- und Pflanzenkunde sowie Düngelehre und Pflanzenschutz. Darüber hinaus werden spezifische Anbaupraktiken für Getreide, Hackfrüchte, Grünland und Feldfutterbau behandelt. Ein besonderes Augenmerk liegt auf ökologischen Anbaumethoden und alternativen Kulturen, die den klimatischen Veränderungen Rechnung tragen. Die Inhalte sind auf dem neuesten Stand und berücksichtigen die aktuellen Massnahmen der GAP-Strategie der EU, die eine nachhaltige Landwirtschaft fördern. Dieses Buch richtet sich sowohl an Schüler und Auszubildende als auch an erfahrene Landwirte, die ihr Wissen erweitern möchten. Es ist praxisnah, verständlich und zukunftsorientiert und bietet wertvolle Einblicke für eine erfolgreiche landwirtschaftliche Praxis.30,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Tchibo - Ernte- und Sammeltasche - grün"Ideal zum Sammeln von Pilzen, Kräutern und Obst","Mit 3 großen Fächern und zusätzlicher Seitentasche","Aus atmungsaktivem, strapazierfähigem Mesh-Material für eine optimale Belüftung","Mit 2 Tragegriffen ","Besonders hygienisch, waschbar bei 40 °C","Faltbar und besonders leicht"12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ernte, Sachbücher von Carla BaumeisterDas Buch "Ernte" bietet einen tiefen Einblick in die Rolle künstlerischer Hochschulen und deren Einfluss auf ländliche Räume. Es beleuchtet, wie kreative Institutionen zur Entwicklung und Transformation von ländlichen Gemeinschaften beitragen können. Die Autorinnen und Autoren, darunter Steffen Schuhmann, Andreas Willisch und Anna Eckert, präsentieren eine Vielzahl von Perspektiven und Fallstudien, die die Wechselwirkungen zwischen Kunst, Kultur und ländlicher Entwicklung untersuchen. Mit einem ansprechenden kartonierten Einband und einer klaren, verständlichen Sprache richtet sich das Buch an ein breites Publikum, das sich für die Schnittstellen von Kunst, Gesellschaft und ländlichem Leben interessiert. Die 204 Seiten bieten sowohl theoretische als auch praktische Ansätze, die die Bedeutung von Kunst in ländlichen Kontexten unterstreichen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.